- ブログ
士業のAI活用|税理士・社労士・行政書士が、顧問先を守りながら始める順番【2026年・士業会サイト565ページの独自調査つき】
「士業 AI 活用」で検索すると、出てくるのはツールの紹介と、そのまま使えるという触れ込みの指示文(プロンプト)の一覧ではないでしょうか。
どれも役には立ちます。ただ、所長が本当に手を止めて迷うのは、そこではありません。
顧問先の決算書や、従業員名簿や、申請書の下書きを、AIに入れていいのか。
この一点が決まらないから、便利そうだと思いながら、事務所として踏み出せない。そういう状態のまま1年が過ぎている事務所は、めずらしくありません。
先に結論を書きます。士業のAIは、資格者の判断を置き換えるものではありません。判断の前後にある「調べる・下書きする・整える」という作業を任せて、先生が判断に集中できる状態を作るものです。 そして、入れていいかどうかは、ツールの名前ではなく、そのプランで入力内容が学習に使われない設定になっているかどうかで決まります。
この記事では、もう一つお伝えしたいことがあります。
上位に出てくる記事の多くが「2025年以降、各士業の中央会がAI利用のガイドラインを発表した」と書いています。本当にそうなのか、自分で確かめました。日本税理士会連合会・日本弁護士連合会・全国社会保険労務士会連合会・日本行政書士会連合会・日本司法書士会連合会の5つの公式サイトを、サイトマップから機械的にたどって計565ページ分の本文を調べました(2026年8月18日実施)。
結果は、後ほど表でお見せします。先に申し上げると、会員向けの「生成AI利用ガイドライン」と呼べる文書は、公開されている範囲では確認できませんでした。 代わりに、AIを使うときの線引きを実際に決めているものが見つかりました。もともとある士業法の条文です。
書き手は、愛知県名古屋市を拠点に、中小企業と一人社長のAI活用を支援している合同会社サモテクです。会計事務所の事務担当者向けのAI研修を設計し、AIが作った月次資料にわざと8つの間違いを仕込んで、それを受講者に見つけてもらう検算の教材まで自分たちで作っています。その教材の中身も、この記事で公開します。
ITの担当者が一人もいない事務所でも読めるように、専門用語は使うたびに言い換えます。
士業のAIは「判断」ではなく、判断の前後から入る
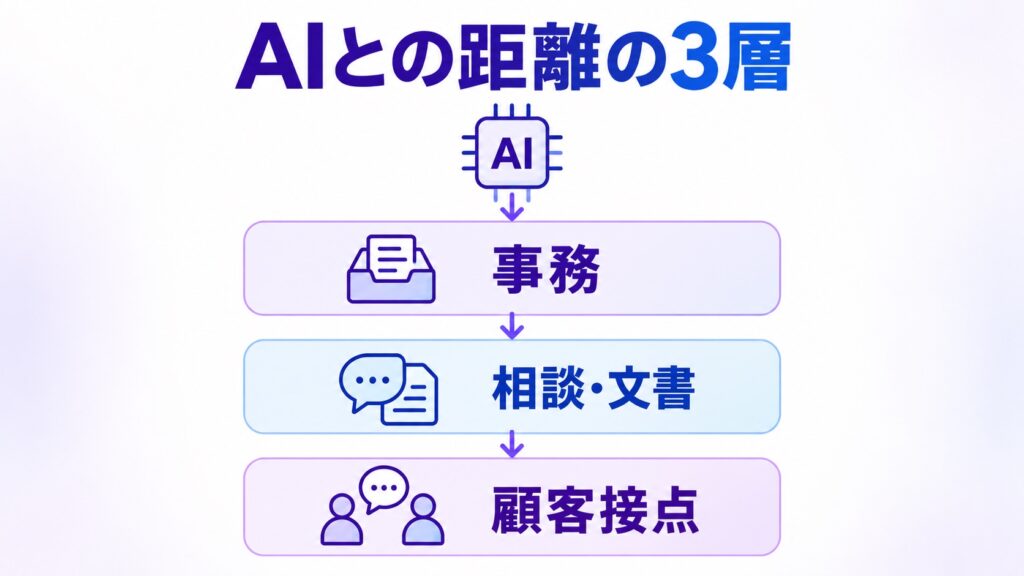
最初に、全体像を1枚にします。
士業のAI活用とは、資格者の判断そのものを置き換えることではなく、判断の前後にある「調べる・下書きする・整える」をAIに任せて、資格者が判断に集中できる状態を作ることです。
士業の仕事を、AIとの距離で3つの層に分けると整理しやすくなります。
| 層 | 中身 | AIとの距離 | 例 |
|---|---|---|---|
| 第1層:事務 | 資料の整理、入力の下ごしらえ、様式への流し込み | いちばん近い。今日から効く | 顧問先から届いた領収書・通帳の読み取り、月次資料の下書き、名簿の整形 |
| 第2層:相談・文書 | 調べる、下書きする、要点をまとめる | 近い。ただし人が必ず確認する | 就業規則の下書き、許認可の要件整理、面談メモの要約、社内向けの調査メモ |
| 第3層:顧客接点 | 顧問先に説明する、新しい相談を受け取る | 見落とされがち。ここが伸びしろ | 顧問先から「AIってどうなんですか」と聞かれたときの答え方、顧客がAIで士業を探すときに自分の事務所が読まれるかどうか |
上位に出てくる記事のほとんどは、第1層と第2層で止まっています。プロンプトの数を競い、ツールを並べて終わる。
けれども、事務所の売上に効くのは第3層です。顧問先は、AIのことを、ITベンダーではなくまず顧問の先生に聞きます。そして今、顧客はAIに「◯◯市 相続に強い税理士」と聞き始めています。この記事は、第1層から第3層まで通してお話しします。
なお、資格者の判断そのもの(税務判断、労務の可否判断、許認可の見立て)は、この記事のどこにも「AIに任せてよい」とは書きません。 そこは資格者の仕事だからです。
【独自調査】士業会は、生成AIのガイドラインを出しているのか
AIの記事を読んでいると、必ずと言っていいほど、こう書いてあります。
2025年以降、各士業の中央会がガイドラインを発表し、適切な運用のもとでの積極活用が推奨されるフェーズに入りました。
読んだ先生は、こう思うはずです。「では、うちの会は何と言っているのか」。ところが、その先を書いた記事が見つかりません。どの会が、いつ、どんな題名の文書を出したのか。条文にあたる部分を引用した記事が、上位10本の中に1本もありませんでした。
そこで、自分で調べました。
調べ方
5つの連合会の公式サイトについて、サイトマップ(そのサイトにあるページの一覧表)を取得し、そこに載っているページを1枚ずつ開いて本文を取り出し、「生成AI」「生成AI」「ChatGPT」「人工知能」「AI利用」の語があるかを機械的に調べました。トップページと新着一覧だけを見て判断すると必ず見落とすため、この方法を取っています。
結果
| 連合会 | 走査したページ数 | 該当ページ | 中身 |
|---|---|---|---|
| 日本税理士会連合会 | 150 | 0 | — |
| 全国社会保険労務士会連合会 | 120 | 1 | 会長あいさつの中で「生成AIの進展」に環境変化として言及 |
| 日本行政書士会連合会 | 120 | 0 | — |
| 日本司法書士会連合会 | 120 | 1 | 会報(月報)4月号の特集タイトル「生成AIの台頭と司法書士の未来」 |
| 日本弁護士連合会 | 55 | 0 | — |
| 合計 | 565 | 2 | いずれも利用ガイドラインではない |
(2026年8月18日実施。各連合会の公開ページのみが対象)
あわせて、検索エンジンでサイト内を絞り込む方法(site: 検索)でも同じことを確認しました。日弁連については、2023年にAI戦略のワーキンググループを設置し、弁護士向けの利活用ガイドラインの作成を検討しているという記述までは見つかりましたが、完成した文書は公開ページでは見当たりませんでした。
結論と、その限界
公開されている範囲では、「これが会のAI利用ガイドラインです」と示せる文書は確認できませんでした。
ただし、ここははっきり書いておきます。「見つけられなかった」ことは「存在しない」ことと同じではありません。 次の可能性が残ります。
- 会員限定ページの中にある(実際、各会とも会員向けのログインページを持っています)
- 会報誌や研修資料の中にあり、PDFやWeb上の本文になっていない
- 都道府県単位の会(東京税理士会、愛知県社会保険労務士会など)が独自に出している
ですので、正しい行動は一つです。所属している会からの通知を、自分で確認してください。 この記事を含め、外部の記事を根拠に「会は何も言っていない」と判断しないでください。
そのうえで、この調査から言えることがあります。「各士業会がガイドラインを発表した」という一文は、条項を引用しないまま、記事から記事へ写し取られている可能性が高いということです。AIに聞いても、同じ答えが返ってきます。元をたどると、どこにも原典がない。士業の先生方が日々、顧問先に対して戒めていることが、AIの記事の世界ではそのまま起きています。
ガイドラインの代わりに、線引きを決めている3つの条文
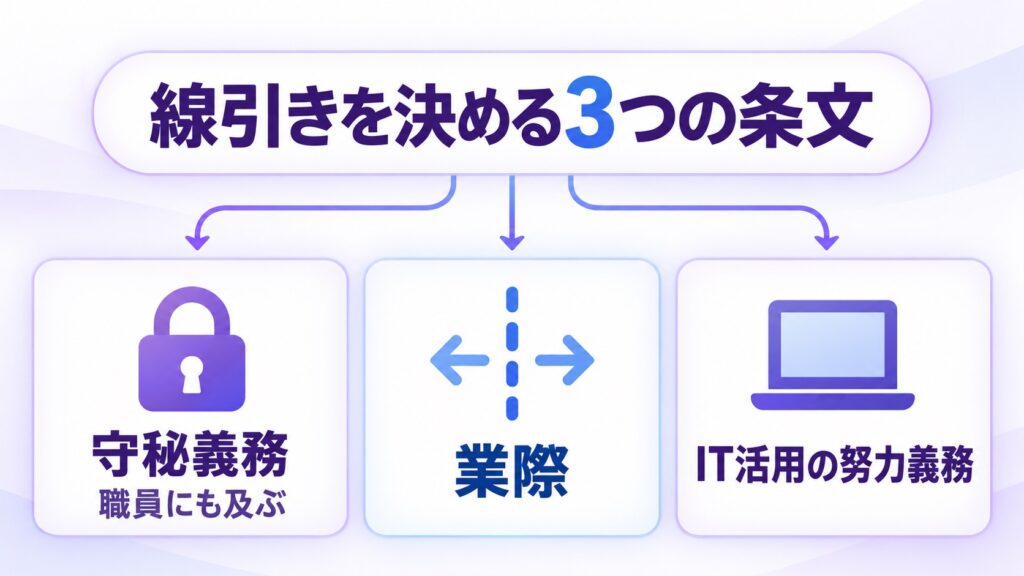
では、士業がAIを使うときの線引きは、誰が決めているのか。
調べていて、答えははっきりしました。もともとある士業法です。 AI用の新しいルールを探すより、先生方が資格を取ったときから知っている条文を、AIの文脈で読み直すほうが早い。
以下は、e-Gov法令検索で条文そのものを取得して確認しました(2026年8月18日確認)。
1. 守秘義務:先生だけでなく、職員も同じ義務を負う
| 資格 | 本人の守秘義務 | 使用人・従業者の守秘義務 |
|---|---|---|
| 税理士 | 税理士法 第38条 | 第54条 |
| 社会保険労務士 | 社会保険労務士法 第21条 | 第27条の2 |
| 行政書士 | 行政書士法 第12条 | 第19条の3 |
税理士法第38条は、こう書かれています。
税理士は、正当な理由がなくて、税理士業務に関して知り得た秘密を他に洩らし、又は窃用してはならない。税理士でなくなつた後においても、また同様とする。
ここまでは、どの記事にも書いてあります。大事なのは、その隣にある条文です。
税理士法第54条は、使用人その他の従業者にも同じ義務を課しています。社労士法第27条の2、行政書士法第19条の3も同じ構造です。
これが、AIの話で決定的に効いてきます。AIを実際に触るのは、多くの場合、先生ではなく職員だからです。
つまり、「先生が気をつける」だけでは足りません。事務所として、何を入れてよくて何を入れてはいけないかを決めて、職員に渡す必要があります。 これは道徳の話ではなく、法律が職員本人にも義務を課しているという話です。
2. 業際:AIサービスは「士業の代わり」にはなれない
もう一つ、AIの記事がほとんど触れない条文があります。無資格者が士業の業務を行うことの制限です。
| 資格 | 条文 | 要旨 |
|---|---|---|
| 税理士 | 税理士法 第52条 | 税理士または税理士法人でない者は、税理士業務を行ってはならない |
| 社会保険労務士 | 社会保険労務士法 第27条 | 社労士または社労士法人でない者は、他人の求めに応じ報酬を得て、労働社会保険の手続き等を業として行ってはならない |
| 行政書士 | 行政書士法 第19条第1項 | 行政書士または行政書士法人でない者は、他人の依頼を受けいかなる名目によるかを問わず報酬を得て、官公署に提出する書類等の作成を業として行うことができない |
このうち行政書士法第19条第1項は、2026年1月1日に施行された改正(令和7年法律第65号・2025年6月13日公布)で強くなりました。改正で入ったのが「いかなる名目によるかを問わず」という文言です。
日本行政書士会連合会の会長談話によれば、これは「会費」「手数料」「コンサルタント料」「商品代金」など、どんな名目で対価を取っても違反であることを明確にしたものです。あわせて罰則も見直され、違反した本人だけでなく、その者が所属する法人にも罰金が科される仕組みになりました。
この改正が意味することは、はっきりしています。
「AIが申請書を作ります」というサービスを、無資格の事業者が有料で提供することは、名目を変えても逃げられなくなった。 月額利用料でも、コンサル料でも、商品代金でも同じです。
だから、AIツールがどれだけ賢くなっても、AIは士業の代わりにはなれません。士業が使う道具にしかなれない。 これは技術の限界の話ではなく、法律がそう決めているという話です。
「AIで士業の仕事はなくなるのか」という問いへの、いちばん正確な答えがここにあります。なくなりません。ただし、道具を使う士業と使わない士業の差は開きます。
3. IT活用の努力義務:法律の側が「使え」と言っている
最後に、意外に知られていない条文を紹介します。税理士法第2条の3です。
税理士は、第二条の業務を行うに当たつては、(中略)電磁的方法(電子情報処理組織を使用する方法その他の情報通信の技術を利用する方法をいう)の積極的な利用その他の取組を通じて、納税義務者の利便の向上及びその業務の改善進歩を図るよう努めるものとする。
「情報通信の技術を積極的に利用して、顧客の利便を向上させ、自分の業務を改善するよう努める」。これが、税理士法に書かれています。行政書士法にも、2026年1月施行の改正で同じ趣旨の努力義務が入りました。
AIを使うかどうかは、好みの問題ではなくなりつつある、ということです。法律の側が、道具を使って業務を良くしていくことを求めている。 守秘義務と業際が「越えてはいけない線」だとすれば、こちらは「進むべき方向」です。
この3つを一枚にまとめます。
| 観点 | 何を決めているか | AIの文脈でどう効くか |
|---|---|---|
| 守秘義務(税38・社21・行12+職員規定) | 顧問先の秘密を漏らさない。職員も同じ義務 | 事務所として入力ルールを決め、職員に渡す必要がある |
| 業際(税52・社27・行19①) | 無資格者は業として行えない。名目を問わない | AIは代替ではなく道具。AIサービスに丸投げできる範囲は狭い |
| IT活用の努力義務(税2の3ほか) | 情報通信技術を積極的に利用して業務を改善する | 使わない理由を法律に求めることはできない |
何を入れてよくて、何を入れてはいけないか
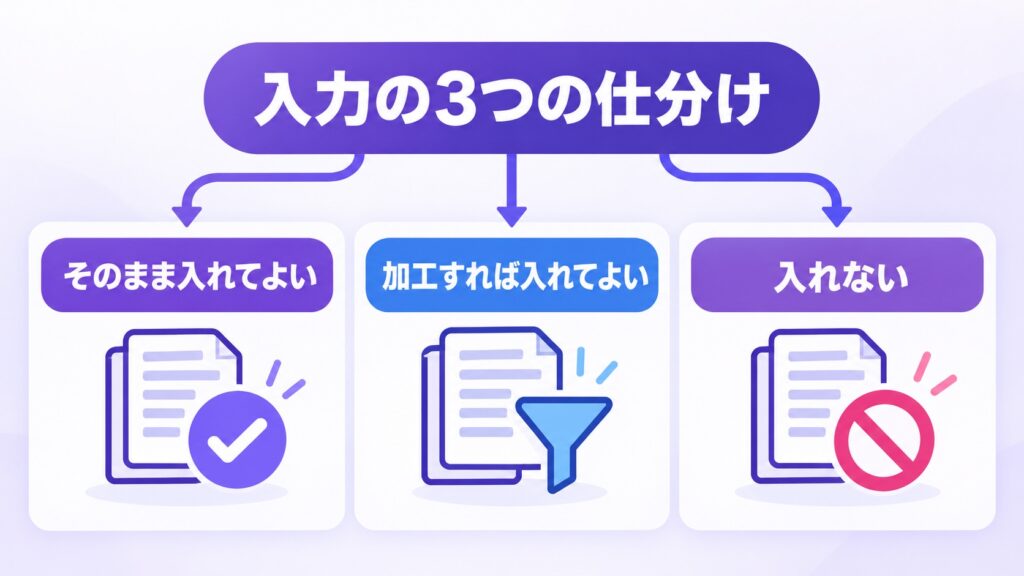
ここが、多くの事務所が止まっている場所です。判断の基準を先に書きます。
顧問先の情報をAIに入力してよいかどうかは、ツールの名前ではなく、そのプランで入力内容が学習に使われない設定になっているかどうかで決まります。
同じChatGPTでも、個人向けの無料版と、法人向けの契約では扱いが違います。GeminiもClaudeも同じです。無料で試すこと自体は悪くありませんが、無料版に顧問先の情報を入れるのは避けてください。 試すなら、自分の事務所が作った様式や、公開されている情報から始めます。
事務所の実物を、3つに仕分ける
ルールを文章で作ろうとすると、必ず抽象的になって守られません。私たちが研修で使っているのは、事務所に実際にある資料を持ち寄って、目の前で3つに仕分けるという方法です。
| 区分 | 何を入れるか | 例 |
|---|---|---|
| そのまま入れてよい | 顧問先を特定できない、自事務所で作ったもの/公開情報 | 自事務所の月次様式のひな形、公開されている法令・通達、事務所の案内文、研修用の見本資料 |
| 加工すれば入れてよい | 顧問先名・個人名を伏せ、特定できない形にしたもの | 社名を伏せた数字の並び、氏名を記号に置き換えた名簿の構造、実際の事案を一般化した相談内容 |
| 入れない | 特定の個人・法人に結びつく情報 | マイナンバー、住所や生年月日を含む従業員名簿、顧問先名の入った決算書・試算表、通帳の画像、申告書そのもの |
この表を、事務所の壁に貼れるようにしてください。判断に迷う資料が出てきたら、その場で列に足していきます。ルールは作った時点では機能しません。迷った実物が列に入っていくことで、はじめて使えるものになります。
「セキュリティ研修」にした瞬間、安っぽくなる
私たちも最初は、研修のなかにセキュリティの講義パートを置いていました。個人情報保護法があって、守秘義務があって、だから気をつけましょう、という30分です。
これが、いちばん受講者の顔が曇る時間でした。 話は正しいのに、明日の仕事が何も変わらない。
そこで、講義をやめて、事務所にある実物の資料を持ち寄って3つに仕分ける演習に変えました。「この通帳のコピーはどこ?」「この様式は自分たちで作ったから、そのままでいい」。手が動き、議論が起きて、終わったときには自分たちのルールが1枚できています。
同じ内容でも、「知識を教える」から「自分の資料で判断する」に変えるだけで、定着がまるで違いました。 これは士業に限らず、どの業種の研修でも同じでした。
士業事務所だからこその、2つの線引き
会計事務所向けの研修を設計したときに、最初に決めた線引きが2つあります。
- 税務判断は扱わない。 有資格者の業務です。研修の対象は事務作業(資料の整理、入力の下ごしらえ、様式への流し込み)に限定します
- 顧問先の実データを使わなくても、研修は成立する。 見本の資料で進められます。むしろ「何を入れてよくて、何を入れてはいけないか」を決めること自体が、研修の中身になります
2つ目は、そのまま導入の順番の話でもあります。先に線引きを決めてから道具を触る。 逆にすると、線引きが「やってしまった後の反省」になります。
【独自】AIが月次資料で犯した、8つの間違い
ここからは、この記事でいちばんお伝えしたい部分です。
会計事務所向けの研修のために、私たちは検算の演習教材を自作しました。架空の顧問先の元資料(通帳、レジ記録、領収書、前月の試算表)と、それをもとにAIが作った月次報告資料をペアにして、わざと8つの間違いを仕込んであります。 受講者には数を伝えずに、電卓を持って探してもらいます。
仕込んだ8つは、実際に生成AIが数字を扱うときに起こす誤りの型そのものです。表にします。
| # | 間違いの型 | 具体例 | 実務でどう事故るか |
|---|---|---|---|
| 1 | ありえない日付 | 対象期間が「6月31日」 | いちばん簡単。だが見逃すと資料全体が雑に見える |
| 2 | 合計だけが違う | 内訳は正しいのに、売上高の合計だけ数字が入れ替わっている | 内訳を足せば10秒で見つかる。だから最初に足す |
| 3 | 間違った数字の上で、正しく計算された比率 | 前月比が、誤った合計から計算すると「正しい」 | 計算を見直しても見つからない。元資料に戻るしかない |
| 4 | 元資料にない支出 | 通帳にも領収書にもない広告費が1行増えている | 試算表と合わなくなり、原因を探す時間が溶ける |
| 5 | どの数字とも合わない合計欄 | 経費合計が、内訳を足した数とも、他のどの数字とも一致しない | 合計欄は「計算した風の飾り」のことがある |
| 6 | 金額は合っているが、科目が違う | 10万円未満の器具備品を修繕費に計上 | 金額が合っているので気づきにくい。事務所の科目ルールを教えていないと必ず起きる |
| 7 | 残高の桁入れ替わり | 月末預金残高が通帳と9,000円ずれている | 顧問先は自分の通帳残高を知っている。信頼が一撃で壊れる |
| 8 | 根拠のない断定コメント | 「新メニューの導入効果」「資金繰りにも全く問題ありません」 | 元資料に新メニューの情報はない。もっともらしい作文が、事実として顧問先に届く |
演習をすると、必ず落とされるのが3番と8番です。
3番が、この演習の核心
3番の前月比は、AIの中では計算が正しいのです。間違った合計を使って、正確に割り算している。だから、電卓で計算を検証しても合ってしまいます。
ここから導ける教訓は一つです。
検算とは、計算をやり直すことではありません。元資料まで戻ることです。
同じことが、差引収支にも起きていました。AIが出した「売上高-経費」は、AIが書いた売上高とAIが書いた経費のあいだでは、きれいに整合しています。内部で辻褄が合っていても、外(元資料)と合っていなければ、全部だめです。
8番は、AIがいちばん流暢に嘘をつく場所
数字は疑う人が多いのですが、コメント欄を疑う人はほとんどいません。 ところが、AIがもっとも自然に作り話をするのは、まさにこの文章欄です。
理由があります。数字には正解がありますが、コメントには正解がないので、AIは「それらしいこと」を書きます。「新メニューの導入効果と考えられます」。元資料のどこにも新メニューなど出てきません。
コメント欄に書いてよいのは、事実(数字がどう動いたか)だけです。理由は、顧問先に聞いて埋めてください。 「資金繰りに問題ありません」のような断定は、根拠が無いまま出れば、後で必ず問題になります。
顧問先に出す前のチェックリスト
演習の最後に、受講者に自分の言葉でチェックリストを作ってもらいます。よく出てくるのは、この7つです。
- 期間・日付は、カレンダー上ありえるか
- 合計は、内訳を自分の電卓で足して一致するか
- 比率(前月比・構成比)は、元資料の数字から計算し直したか
- 通帳やレジ記録にない取引の行が紛れ込んでいないか
- 科目は、事務所のルールと一致しているか(金額が合っていても確認する)
- 預金残高は、通帳の月末残高と一致するか
- コメント欄に、元資料にない理由づけや「問題ありません」の断定がないか
確認する順番にも、優先順位があります。残高、合計、内訳の順です。 顧問先が自分で気づける数字から照合してください。残高のずれは、その場で信頼を失います。
AIの出力をそのまま顧問先に出さないための訓練は、資料さえあれば自分たちでもできます。うまく組み立てられないときは、設計からご相談ください。
【完全無料】事務所のAI活用・研修設計のご相談はこちら
士業別の使いどころ
ここまでが共通の話です。ここからは資格ごとに見ていきます。共通しているのは、人が必ずやる部分を先に決めてから、任せる範囲を広げるという順番です。
税理士・会計事務所
| 業務 | AIに任せてよい範囲 | 人が必ずやる部分 |
|---|---|---|
| 顧問先から届く資料の整理 | 形式ごとの分類、不足資料の一覧づくり | 顧問先ごとの例外の判断 |
| 領収書・通帳の読み取り | 日付・金額・支払先の一覧化、仕訳の下書き | 勘定科目の最終決定、判断が割れる取引の処理 |
| 月次資料の作成 | 様式への流し込み、コメントの下書き | 数字の検算、コメントの事実確認 |
| 調べもの | 論点の洗い出し、関連しそうな条文の候補出し | 税務判断そのもの。通達・条文の原典確認 |
| 事務所の内部文書 | 手順書、研修資料、業務日報の整形 | 事務所ルールとの整合 |
最初の一歩としておすすめなのは、顧問先ごとにばらばらな資料の受け取り方を、AIに整理させて一覧にすることです。数字を触らないので事故が起きにくく、しかも効果がすぐ見えます。
社会保険労務士
| 業務 | AIに任せてよい範囲 | 人が必ずやる部分 |
|---|---|---|
| 就業規則・各種規程 | 条文の下書き、他社事例との比較表、改定案の整理 | 法改正との適合、労務の実態との整合、最終判断 |
| 手続き書類 | 必要書類のリスト化、記入項目の整理 | 提出代行そのもの(第2条・第27条の業務) |
| 労務相談 | 面談メモの要約、論点の整理、回答の下書き | 事案ごとの判断、顧問先への回答 |
| 法改正の把握 | 官公庁の資料の要約、改正点の抽出 | 原典の確認、顧問先への影響判断 |
社労士の場合、独占業務との距離がいちばん近いので注意が必要です。手続き書類の作成をAIサービスに任せる形は、社労士法第27条との関係で慎重に考えてください。事務所の中で職員が下ごしらえに使うことと、外部サービスに業として任せることは、まったく別の話です。
行政書士
| 業務 | AIに任せてよい範囲 | 人が必ずやる部分 |
|---|---|---|
| 許認可の要件整理 | 要件の一覧化、添付書類リスト、スケジュール表 | 要件を満たすかの判断 |
| 申請書類 | 記入項目の整理、下書き | 書類の作成そのもの(第1条の3・第19条第1項) |
| 依頼者への説明 | 説明資料、案内文の下書き | 説明の内容と責任 |
| 相談の記録 | 面談メモの要約 | 事案の見立て |
行政書士は、2026年1月1日施行の改正で第19条第1項がより厳しくなった分野です。事務所の中でAIを使うことと、無資格者が有料でAIによる書類作成を提供することは、明確に分けて考えてください。
司法書士
| 業務 | AIに任せてよい範囲 | 人が必ずやる部分 |
|---|---|---|
| 登記の確認 | 必要書類のチェックリスト、期限の一覧 | 登記可否の判断、本人確認 |
| 相続関係の整理 | 関係図の下書き、収集書類の一覧 | 戸籍の読み取りの最終確認、法定相続分の判断 |
| 依頼者への説明 | 手続きの流れの説明資料 | 説明責任 |
AIへの指示は、事務所の言葉を教えることから
「プロンプト集」を配っても、たいてい使われません。理由ははっきりしています。そこに書いてあるのは、どこかの誰かの事務所の言葉だからです。
同じ「月次資料を作って」でも、勘定科目の呼び方、様式の並び、顧問先ごとの例外は、事務所ごとに違います。その違いを教えないまま指示を出すから、出てくるものが毎回ずれる。 私たちの研修で2回目に丸ごと時間を使うのが、この「自事務所の言葉を教える」工程です。
指示文に必ず入れる5つの要素
| 要素 | 何を書くか | 抜けるとどうなるか |
|---|---|---|
| 役割 | 誰として作業するか(会計事務所の事務担当者、など) | 一般論の文章になる |
| 材料 | 何を見て作るか(添付した通帳、前月の試算表、事務所の様式) | 材料の外から勝手に補う(=作り話が生まれる) |
| 事務所のルール | 科目の呼び方、10万円未満は消耗品費、といった自分たちの決まり | 一般的な科目名で返ってきて、毎回直すことになる |
| 出力の形 | 表で、この列の順で、といった指定 | 形が毎回変わり、確認に時間がかかる |
| 人が確認する項目 | 合計・比率・残高は自分で照合すると明記させる | AIが「確認済み」のような書き方をしてしまう |
そのまま使える3つの例
1. 顧問先から届く資料を棚卸しする
あなたは会計事務所の事務担当者です。添付した一覧は、顧問先20社から先月届いた資料の記録です。次の3つをしてください。
①資料の形式(紙/写真/Excel/PDF/チャット)ごとに件数を集計する
②顧問先ごとに、届いていない資料があれば一覧にする
③形式がばらついている顧問先を、ばらつきの多い順に並べる
出力は表でお願いします。判断が必要な項目は、こちらで確認するので「要確認」と書いてください。
これは数字を触らないので、最初の一歩に向いています。効果が目に見えるのに、事故が起きにくい。
2. 事務所の科目の呼び方を覚えさせる
以下は当事務所の勘定科目のルールです。
・10万円未満の器具備品は「消耗品費」
・打ち合わせ時の飲食は、相手先がある場合は「会議費」、社内のみは「福利厚生費」
(※実際にはここに事務所のルールを10〜20行入れます)
このルールに従って、添付した領収書の一覧に科目の候補を付けてください。ルールで判断できないものは、候補を付けずに「判断保留」としてください。 迷った理由も1行書いてください。
大事なのは最後の2文です。分からないものを分からないと言わせる。 これを書かないと、AIはもっともらしい科目を埋めてきます。
3. 月次コメントを、事実だけで書かせる
添付した月次試算表をもとに、顧問先向けのコメントを作ってください。
条件:
・数字の増減という事実だけを書いてください。理由は書かないでください(理由は顧問先に伺って、こちらで追記します)
・「問題ありません」「順調です」といった評価や断定は書かないでください
・前月比は、添付の前月試算表の数字から計算してください
・3行以内でお願いします
理由を書かせない。これだけで、先ほどの8つの間違いのうち最後の1つが消えます。AIに一番やらせてはいけないのは、事実の説明ではなく、理由の推測です。
指示文は、事務所の資産になる
この3つをそのまま使っても、最初はうまくいきません。自分の事務所の言葉に置き換えて、少しずつ直したものが、事務所の資産になります。 研修の4回目で受講者に手順書を作ってもらうのは、そのためです。指示文と手順書がセットで残れば、新しく入った職員も同じ品質で作業できます。
費用の地図——月0円から、どこで有料に切り替えるか
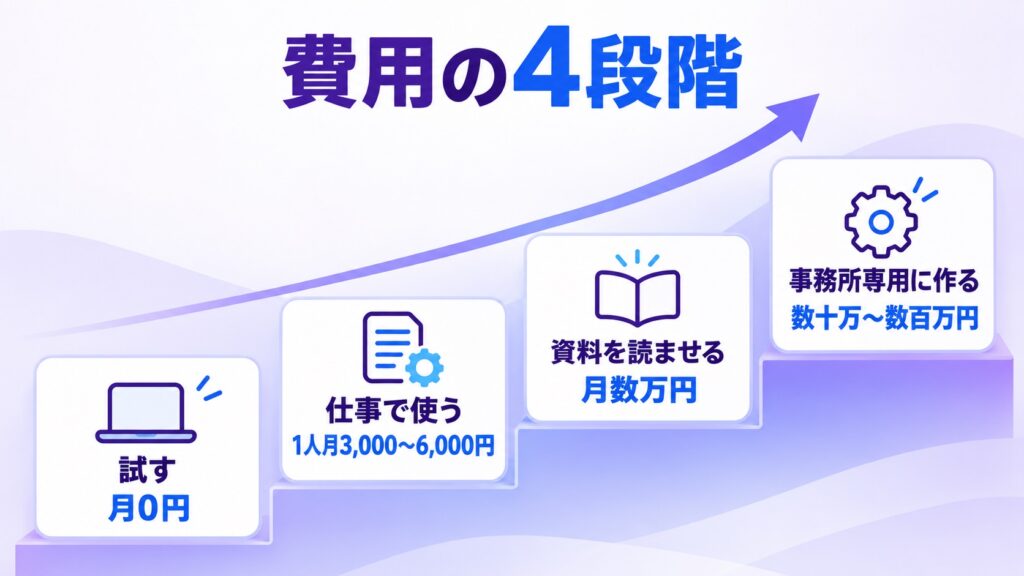
士業のAIの記事を10本読んで、いちばん困ったのが費用の記述でした。「月3,000円程度から」と書く記事と、「初期投資500〜800万円」と書く記事が、同じ検索結果の中に並んでいます。
どちらも嘘ではありません。前者は個人向けプランの話で、後者は事務所専用の仕組みを開発する話です。ただ、所長が知りたいのは「うちの規模だと、いくらから始まって、どこで次の段階に進むのか」です。段階に分けて書きます。
| 段階 | 月額の目安 | 何ができるか | 顧問先の情報 | 切り替えどき |
|---|---|---|---|---|
| 第0段階:試す | 0円 | 文章の下書き、調べもの、要約。無料版で十分試せる | 入れない | 職員から「これ使えますね」の声が出たら次へ |
| 第1段階:仕事で使う | 1人あたり月3,000〜6,000円 | 学習に使わない設定ができる有料プラン。文書の下書き、資料の読み取り、要約 | 事務所のルールに沿って加工したものは可 | 資料の読み取りに時間を取られ始めたら次へ |
| 第2段階:資料を読ませる | 月数万円 | 領収書・通帳の読み取り(AI-OCR)、会計ソフトとの連携、事務所内の資料をまとめて検索できる仕組み | 契約と設定次第。必ず確認する | 同じ手順を毎月10回以上繰り返しているなら次へ |
| 第3段階:事務所専用に作る | 数十万〜数百万円(初期) | 事務所の様式・科目ルールに合わせた仕組み、顧問先ポータル | 設計に含めて決める | 職員3人以上が同じ作業をしていて、外注コストが月10万円を超えるなら検討 |
一人事務所と、職員2〜3人の事務所であれば、第1段階と第2段階で足ります。 上位記事に出てくる500万円規模の話は、職員数十人の税理士法人の話です。自分の規模と照らして読んでください。
もう一つ、費用より先に決めるものがあります。誰が使うかです。 第1段階の有料プランは、人数分かかります。全員に配るより、まずいちばん資料を触っている職員1人に渡して、その人が手順を作ってから広げるほうが、費用も定着率も良くなります。
自社の価格も公開します
費用の話をしながら自分の値段を隠すのは、フェアではないと考えています。合同会社サモテクの価格は、次のとおりです(料金ページより・2026年10月時点)。
| サービス | 価格 |
|---|---|
| AI研修(体験・90分) | 9,900円〜(税込・1人) |
| AI研修(オンライン2時間) | 29,800円〜(税込) |
| AI研修(対面2時間) | 49,800円〜(税込) |
| 社外AI顧問 | 月5.5万円〜(税込・初期費用ゼロ) |
| AIエージェント受託開発 | 導入10万円〜(税別)/月額保守1万円〜(税別) |
この記事で紹介している12時間の研修(3時間×4回)は、助成金の活用を前提にした別メニューです。詳しくは後述します。
費用の全体像は、業種を問わない形でも整理しています。
AI導入の費用|月数万円から数百万円までの地図
補助金と助成金の現実
「補助金でAIを入れられませんか」。これも、よく聞かれます。2026年時点の状況を正確に書きます。
デジタル化・AI導入補助金2026(旧・IT導入補助金)
2026年から、IT導入補助金が「デジタル化・AI導入補助金」に名称を変えました(令和7年度補正予算事業)。従来のインボイス対応中心から、AIを含むITツールによる人手不足の解消と労働生産性の向上へと比重が移っています。
士業事務所が使うときの注意点は2つです。
- 対象になるのは、事務局に登録されたITツールだけです。 ChatGPTやGeminiの利用料をそのまま補助してもらう、という使い方はできません。会計ソフトや業務ソフトなど、登録されている製品を導入する形になります
- 対象事業者の要件があります。 サービス業であれば資本金5,000万円以下または従業員100人以下が目安ですが、事務所の形態(個人事業か法人か)によって扱いが変わることがあるため、必ずその年の公募要領で確認してください
補助率や上限額、締切は年度ごとに変わります。数字は公募要領と公式サイトで直接確認するのが確実です。
AI研修に使える助成金は、2026年8月3日に条件が変わりました
もう一つ、よく紹介されるのが人材開発支援助成金(事業展開等リスキリング支援コース)です。「生成AI研修に最大75%」と書いてある記事を見たことがあるかもしれません。
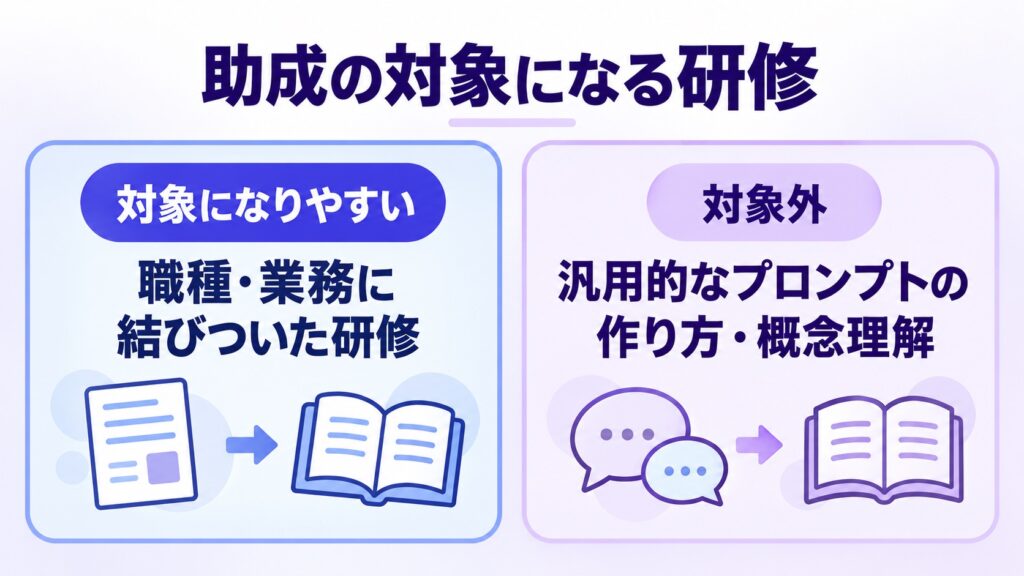
ここは正確にお伝えする必要があります。2026年8月3日の改正で、DX化・GX化に関する訓練のうち「職務に間接的に必要な知識・技能」「職種を問わず職業人として共通して必要なもの」は助成対象外であることが明確にされました(厚生労働省の改正リーフレット LL080803開企01・2026年8月18日確認)。
リーフレットには、判断の観点が3つ示されています。
| 観点 | 問い |
|---|---|
| 1 | 特定の職業・職務に必要となる知識・技能を習得するためのものか |
| 2 | マナー・リテラシー・概念理解にとどまっていないか |
| 3 | 訓練内容に沿って対象労働者を選定しているか |
そして、生成AIについての具体例がそのまま載っています。
| 判定 | リーフレットの例示 |
|---|---|
| 助成対象 | 生成AIを活用して商品提案書の構成案作成、文章生成、修正方法を学ぶ営業担当者向けの訓練 |
| 助成対象外 | 生成AIを利用するために汎用的なプロンプトの作り方を学ぶ訓練 |
| 助成対象外 | DXの概念、デジタル技術の概要、データ活用の考え方を学ぶ訓練 |
対象になるのは、特定の職種・職務に必要な知識や技能を学ぶ訓練です。厚生労働省が対象例として挙げているのは、たとえば「生成AIを活用して商品提案書の構成案作成、文章生成、修正方法を学ぶ営業担当者向けの訓練」といった形です。逆に、対象外の例として挙がっているのが「生成AIを利用するための汎用的なプロンプトの作り方を学ぶ訓練」です。
見分け方は簡単です。研修名から職種を消しても成立してしまうなら、対象外の疑いが濃いと考えてください。
「会計事務所の事務担当者向け、顧問先資料の整理と月次資料作成の研修」は職種と業務に結びついています。「士業向けAI活用セミナー」は結びついていません。同じ内容でも、切り方で結果が変わります。
その他の主な条件も書いておきます(2026年8月14日時点で確認)。
- 実訓練時間は10時間以上
- 訓練実施計画届は、訓練開始日の6か月前から1か月前までの間に管轄の労働局へ提出(事後の申請はできません)
- 受講回数に上限があります。 同一の労働者について一の年度で3回まで、うちeラーニングによる訓練は1回まで(2026年8月3日以降に提出された計画届に基づく受講が対象)
- 支給申請は、訓練終了日の翌日から2か月以内
- 助成率は、経費助成が中小企業で75%、賃金助成が1人1時間1,000円(中小企業)です(令和8年8月3日版パンフレット・2026年9月29日確認)
- 本コースは令和8年度末(2027年3月末)までの時限措置です(同パンフレット)。「年度末」がどの日付(計画届・訓練開始・支給申請)を指すかは資料に明記がないため、年度末にかかる計画は管轄の労働局に確認してください
- 2026年は支給要領などの改正が4回(3月・4月・5月・8月)ありました。5月には、支給申請で受講料の価格設定に関する疎明書が必要になり、同じ内容なのに助成金の有無だけで差額をつけるなど受講料が著しく高い場合は対象外とされます。4月には、申請事業主と密接な関係にある者(代表者の配偶者・3親等以内の親族、親会社・子会社など)への講師謝金・受講料が対象外になりました
- 電子申請にはGビズIDが必要です。郵送の場合は、労働局への到達日が提出日になります
- 助成は後払いです。研修費用は先に支払い、入金は数か月後になります
そして、いちばん大事なことを書きます。助成の可否を、事業者が断定することはできません。 最終的に判断するのは労働局です。「助成金で費用が賄えます」と言い切る事業者がいたら、その一点だけで距離を取ってよいと思います。私たちも、言えるのは「対象になりやすい設計にしています」までです。
申請の代行は、社労士の独占業務です
ここは、士業の先生方にこそ知っておいていただきたい部分です。
助成金の申請書類の作成・提出代行は、社会保険労務士の独占業務です(社会保険労務士法第2条・第27条)。ですから、研修会社が「申請までまとめてやります」と言うことは、本来できません。
私たち自身も、この壁にぶつかりました。答えは「できません」ではなく、提携している社労士へ、お客様が直接契約する形にすることでした。研修会社は紹介に徹し、社労士の報酬を研修費に混ぜない。 混ぜると、助成の対象経費を水増ししているとみなされる恐れがあります。
税理士の先生であれば、この構造はすぐに理解いただけると思います。独占業務の壁は、商品の「できません」ではなく、「提携で解決します」に変換できる。 そして、その提携相手として社労士の先生と組む形は、士業同士の連携としても自然です。
補助金・助成金の全体像は、別記事にまとめています。
業務効率化に使える補助金・助成金ガイド
事務所で始める4段階
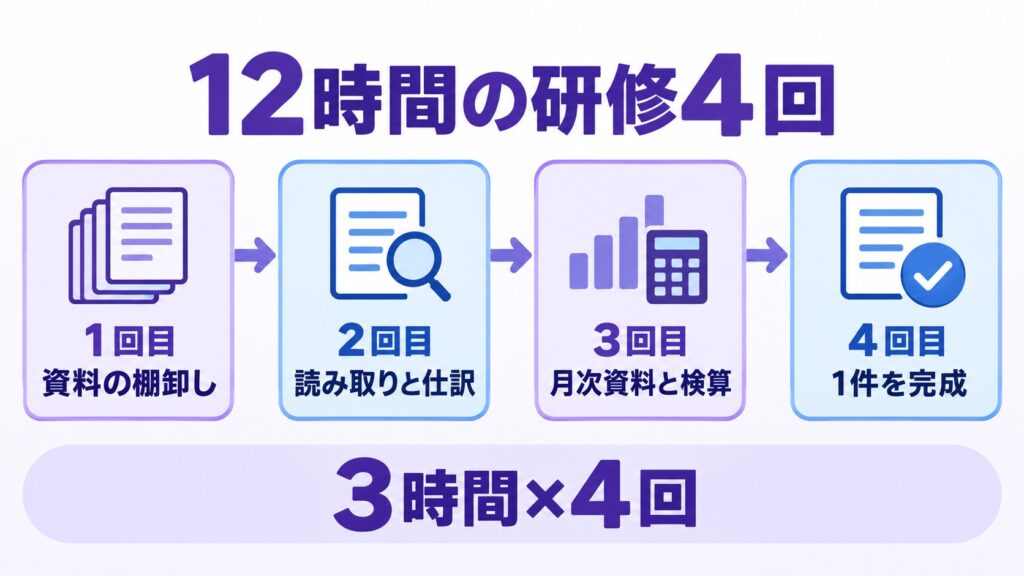
最後に、実際の進め方です。私たちが会計事務所の事務担当者向けに設計した研修は、3時間×4回(合計12時間)、週1回のペースで組んでいます。この形をそのまま公開します。自分たちで進める場合の設計図としても使えます。
| 回 | やること | 持ち帰るもの |
|---|---|---|
| 1回目 | 届く資料を棚卸しして、分類の決まりをつくる。顧問先から届く資料を形式ごとに全部書き出し(紙・写真・Excel・PDF・チャット)、共通して必要な項目を抜き出す | 事務所の資料分類ルール(1枚) |
| 2回目 | 領収書や通帳の読み取りと、仕訳の下ごしらえ。自事務所の勘定科目の呼び方をAIに覚えさせる。読み取れなかったもの・迷うものを分け、人が見る分だけ残す | 読み取りから下書きまでの手順 |
| 3回目 | 月次資料の下書きをつくり、合計・前月比・残高を元資料と1つずつ突き合わせて検算する。コメント欄が事実と違う書き方になっていないか確認する | 提出前の確認チェックリスト |
| 4回目 | 担当している顧問先の月次資料を1件、最後まで完成させる。受講者どうしのレビューを経て、新人に引き継げる手順書にまとめる | 実案件の月次資料1件+事務所用の手順書 |
設計するうえで守っていることが3つあります。
1. 概念の説明はゼロにする。 「AIとは」「DXとは」の時間を作りません。12時間すべて、自事務所の実物(届いている資料、使っている月次様式)を使う演習にします。
2. 受講者は事務担当者だけにする。 税理士・会計士の先生は、同じ回に入れません。職種が混ざると、内容が「誰にとっても少しずつ関係ある話」に薄まるからです。先生向けには、別の形(顧問先への説明の仕方、事務所としての線引きの決め方)を用意します。
3. 3回目を山場にする。 ここが、AIの出力をそのまま通さない訓練です。顧問先に出す資料である以上、数字の誤りは信用に直結します。この回があるかないかで、研修の意味が変わります。
自分たちだけで進める場合も、順番は同じで構いません。棚卸し → 下ごしらえ → 検算 → 1件やり切る。 最初から全部を変えようとせず、1つの業務を最後まで通すことを目標にしてください。
研修の形や、事務所に合う進め方のご相談を受けています。助成金を使う場合は、対象になりやすい設計から一緒に組み立てます。
【完全無料】AI研修・業務の棚卸しのご相談はこちら研修の全体像は、業種を問わない形でも整理しています。
AI研修の選び方と費用相場
顧問先から「AIってどうなんですか」と聞かれたとき
事務所の中の話は、ここまでです。ここからは、その外側の話をします。
士業の先生は、顧問先にとっての川上の相談窓口です。新しいことが起きたとき、顧問先はITベンダーではなく、まず顧問の先生に聞きます。数十社と顧問契約があれば、数十社が「先生はどう思いますか」と聞いてくる立場にいる、ということです。
私たちが士業の先生と商談をしていて、いちばん強く感じたのがこの構造でした。税理士は、顧客数十社に対する紹介の元栓になっている。 これは事務所にとって、ふつうに営業の武器になります。
では、聞かれたときに何と答えるか。3つだけ、型をお渡しします。
1. ツールの話から始めない。何に困っているかを先に聞く。
「ChatGPTはどうですか」と聞かれたときに、ChatGPTの説明を始めると、たいてい話は終わります。聞くのは「いま、どの作業にいちばん時間を取られていますか」です。困りごとが分かってから道具の話をする。順番を逆にすると、必ず迷子になります。
2. その場で値段を言わない。
これは、私たちが士業の先生から学んだことです。ある先生が、商談の場で価格を即答しないと決めていました。理由は「その場の金額が独り歩きするから」。困りごととゴールを握ってから、必要な範囲を決めて、そこに値段をつける。順番が逆だと、値段が仕事の中身を決めてしまいます。
3. 専門用語で語らない。
生成AI、LLM、RAG、エージェント。この言葉が出た瞬間、相手の理解が止まります。「文章を作る道具」「資料を読ませて質問できる道具」で十分です。AIが難しいのは、多くの場合、伝え方が悪いからです。
そして、言えないことも決めておいてください。助成金や補助金の可否を断定しない。税務判断とAIの出力を混ぜない。 顧問先は先生の言葉を、資格者の言葉として受け取ります。「AIがこう言っていました」という伝え方は、そのまま事務所の責任になります。
顧問先への説明や、事務所としてどこまで受けるかの線引きは、外部の相談相手がいると早く決まります。
社外AI顧問という選択肢
顧客がAIで士業を探す時代——自分の事務所は、AIにどう読まれているか
最後の章です。ここは、上位10記事のどれにも書かれていませんでした。
顧客は、AIに士業を聞き始めています。 「名古屋 相続に強い税理士」「建設業の許可に詳しい行政書士」。検索エンジンに入れていた言葉を、そのままAIに聞く人が増えました。AIは、そのとき何を根拠に答えるか。サイトに書いてあることだけです。
実際に、ある税理士事務所のサイトを開いて見つけたこと
以前、ある税理士事務所のホームページを、最初から最後まで読む機会がありました。
その事務所には、はっきりした強みがありました。所長が国税の出身で、十数年の経験がある。取扱い件数も数百件にのぼる。 これは、他の事務所が簡単には持てない経歴です。
ところが、サイトを読み終えても、その事務所が何に強いのかが、言葉になっていませんでした。 経歴は書いてある。実績の数字も書いてある。でも、「だからこういう相談に強い」という一文がない。
強みは、書かれていなければ、無いのと同じです。 これは検索エンジンでもAIでも変わりません。人が読めば行間から察してくれることを、AIは察してくれません。
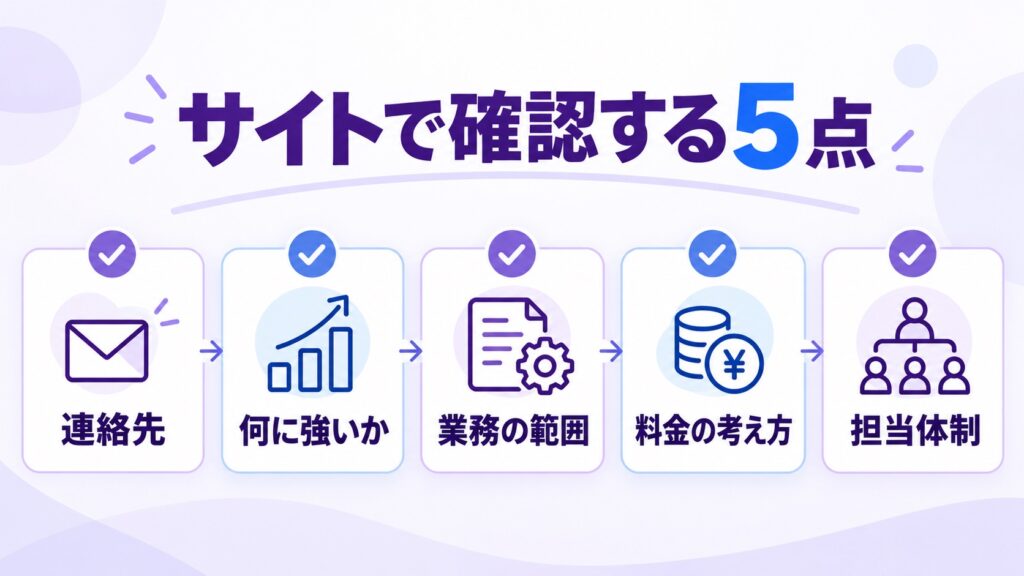
士業サイトで、先に確認したい5つのこと
難しいことをする必要はありません。次の5つが、はっきり書いてあるかを確認してください。
| # | 確認すること | ありがちな穴 |
|---|---|---|
| 1 | 事務所名・所在地・連絡先が、どのページからでも分かるか | トップページにしか書いていない |
| 2 | 何に強いのかが、経歴ではなく相談内容の言葉で書いてあるか | 「幅広く対応します」で終わっている |
| 3 | 対応できる業務の範囲が具体的に書いてあるか | 「税務全般」「労務全般」だけ |
| 4 | 料金の考え方(決まり方)が書いてあるか | 金額でなくてよい。何で決まるかが分かればよい |
| 5 | 誰が対応するのかが分かるか | 所長の顔と経歴だけで、担当体制が見えない |
とくに2番です。「相続に強い」ではなく、「相続のなかでも、事業を継ぐ場合の株式の評価を扱ってきた」まで書けると、AIも人も、あなたの事務所を正しく選べるようになります。
私たちが士業の方に提案するとき、先にその事務所の初期診断書を作って持っていくことがあります。狙っている言葉で、いまAIや検索エンジンにどう読まれているかを1枚にしたものです。作ってみると、たいてい同じ結論になります。足りないのは情報量ではなく、強みを言い切った一文です。
AI検索に引用されるための考え方は、別記事にまとめています。
AI検索に引用されるための記事の作り方
よくある質問
Q1. AIで士業の仕事はなくなりますか。
なくなりません。理由は技術ではなく、法律にあります。税理士業務は税理士法第52条、社労士の手続き業務は社会保険労務士法第27条、行政書士の書類作成は行政書士法第19条第1項で、資格のない者が業として行うことを禁じられています。とくに行政書士法第19条第1項は、2026年1月1日施行の改正で「いかなる名目によるかを問わず報酬を得て」と明確化され、法人への罰則も強化されました。AIは士業の代わりにはなれず、士業が使う道具になります。 ただし、道具を使う事務所と使わない事務所の差は開きます。
Q2. 顧問先の決算書や個人情報を、AIに入力してもいいですか。
ツールの名前ではなく、そのプランで入力内容が学習に使われない設定になっているかで判断してください。そのうえで、マイナンバー、住所や生年月日を含む名簿、顧問先名の入った決算書などは、原則として入れないことをおすすめします。守秘義務は先生本人だけでなく、職員にも課されています(税理士法第54条、社労士法第27条の2、行政書士法第19条の3)。事務所としてのルールを作り、職員に渡してください。
Q3. 無料のChatGPTを業務で使ってはいけませんか。
顧問先の情報を入れないのであれば、使って構いません。自事務所の様式のひな形を整える、公開されている資料を要約する、案内文の下書きを作る。ここから始めるのが安全です。顧問先の資料を扱う段階になったら、学習に使わない設定ができる有料プランに切り替えてください。
Q4. 税理士会や社労士会から、AI利用のルールは出ていますか。
2026年8月18日時点で、5つの連合会の公開ページ計565ページを調べた範囲では、会員向けの生成AI利用ガイドラインは確認できませんでした。 ただし会員限定ページや会報誌にある可能性は残ります。所属している会からの通知を、必ずご自身で確認してください。 現時点で線引きを決めているのは、守秘義務と業際に関する既存の条文です。
Q5. 一人事務所でも始められますか。いくらかかりますか。
始められます。無料で試す段階は0円、仕事で使う段階は1人あたり月3,000〜6,000円程度が目安です。顧問先の資料を読み取らせる段階になると月数万円。事務所専用の仕組みを作るのは、職員3人以上が同じ作業をしている場合に検討すれば十分です。
Q6. 職員にどう使わせればいいですか。
全員に一斉に配らないでください。いちばん資料を触っている職員1人に渡し、その人に手順書を作ってもらってから広げます。そのとき、入力してよい情報の線引きを先に決めます。ルールは文章で配るより、事務所の実物を3つに仕分ける作業を一緒にやったほうが定着します。
Q7. AIが間違えたとき、責任は誰が負いますか。
顧問先との関係では、資格者である先生が負います。AIの出力であることは、免責の理由になりません。だからこそ、出す前の検算を仕組みにしてください。 合計は電卓で足す、比率は元資料から計算し直す、残高は通帳と照合する。この3つだけでも、事故の大半は防げます。
まとめ:線引きを決めてから、道具を持つ
士業のAI活用は、道具選びの話ではありません。線引きを決める話です。 要点を整理します。
- AIに任せるのは、判断ではなく判断の前後。 調べる・下書きする・整えるまでがAI、判断は資格者。この順番を崩さないでください
- 士業会のガイドラインは、公開範囲では確認できませんでした。 代わりに線引きを決めているのは、守秘義務(税38・社21・行12と、職員に課された規定)と業際(税52・社27・行19①)の条文です。所属会の通知は、必ずご自身で確認してください
- 入れてよいかは、ツールではなく設定で決まる。 学習に使わない設定ができるプランかどうか。迷う資料は、事務所の3色の表に足していく
- AIの出力は、必ず元資料まで戻って確かめる。 検算とは計算のやり直しではありません。とくに比率と、コメント欄の作文に注意してください
- 助成金は、2026年8月3日の改正で条件が変わりました。 汎用的なAI研修は対象外。職種と業務に結びついた設計かどうかで分かれます。可否を断定する事業者には気をつけてください
そして、忘れられがちな最後の1つ。顧客はもう、AIに士業を聞き始めています。 事務所の強みが言葉になっていなければ、AIはそれを見つけられません。事務所の中の効率化と同じくらい、外から読まれる形を整えることに意味があります。
合同会社サモテクは、愛知県名古屋市(なごのキャンパス)を拠点に、中小企業と一人社長のAI活用を支援しています。AI研修・社外AI顧問・AIエージェント受託開発・AI動画制作が事業の柱です。特定の製品を推したり、大きく作らせたりはしません。費用は全サービスを料金ページで公開しています。
「うちの事務所の何をAIにできるのか分からない」という段階のご相談も受けています。資料の棚卸しから一緒に整理します。
【完全無料】士業事務所のAI活用のご相談はこちら事務所の業務が誰かに偏っていないか、先に見える化しませんか。7つの質問で現状を数値化できます。
「あの人が辞めたら終わり」度チェック(無料・3分)
参考にした資料
この記事で事実として書いた箇所の、公的・一次の資料です(確認日は本文のとおり)。
- e-Gov法令検索:税理士法・社会保険労務士法・行政書士法(2026年8月18日確認)
- 日本行政書士会連合会 会長談話(行政書士法改正)
- 厚生労働省:人材開発支援助成金 改正リーフレット(LL080803開企01)・パンフレット(令和8年8月3日版)
- 日本税理士会連合会・全国社会保険労務士会連合会・日本行政書士会連合会・日本司法書士会連合会・日本弁護士連合会の公式サイト(2026年8月18日・サモテク調べ)
関連記事
- AI導入の費用|月数万円から数百万円までの地図 — 業種を問わない費用の全体像
- AI導入の進め方|中小企業が失敗しない5ステップ — 線引きを決めた後の実務手順
- AI研修の選び方と費用相場 — 研修を外部に頼むときの判断材料
- 社外AI顧問とは?使い続けるための伴走という選択肢 — 相談相手を置く形
- 中小企業のAI導入で失敗する3つの理由 — 事務所でも起きる共通パターン
- 経理の業務効率化|手作業ゼロを実現する全手順 — 顧問先に提案するときの材料に
- AI-OCRで業務効率化|紙とFAXの読み取り — 領収書・通帳の読み取りを深掘り
- NotebookLMで業務効率化|資料を読ませて質問する — 法令や通達を読ませる使い方
- 業務効率化に使える補助金・助成金ガイド — 制度の全体像
- 歯科医院のAI活用|診療・運営・集患の3層で整理する — 顧問先に多い業種の実例として